“十五五”新型电力系统建设提速,亚太电协关注数字电网发展新机遇
[paragraph]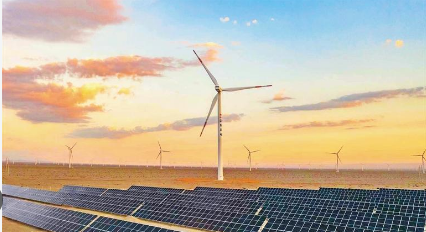 2026年第四季度,中国能源产业正在经历一场深层次的结构性调整。这一变化并不完全体现在新能源装机规模的增长上,而是发生在整个电力系统的运行逻辑之中。随着风电、光伏等新能源持续发展,传统电力系统正在向多元能源协同、源网荷储互动、数字化智能调控的新型体系转变。与此同时,人工智能算力需求增长、工业电气化程度提高,以及高端制造业对高品质电能的需求,也使电网建设面临新的任务。在这样的背景下,新型电网不再只是连接发电端与用电端的基础设施,而逐渐成为支撑能源转型、产业升级和数字经济发展的重要底座。
 一、政策持续加码,电网建设逻辑发生变化2026年7月,国家发展改革委、国家能源局印发《新型电力系统建设“十五五”规划》,明确未来五年新型电力系统建设的重点方向。9月,国家能源局进一步召开新型电网建设工作部署会,提出“十五五”期间我国电力需求预计保持年均约5%的增长,并强调加快人工智能、柔性构网、智能调控、长时储能等新技术研发应用。10月,国家能源局又就煤电与新能源融合发展作出政策部署,推动传统电源与新能源在系统运行层面形成更加有效的协同。连续释放的政策信号表明,中国电力产业正从以装机增长和基础设施扩张为主要特征的发展阶段,进入更加重视系统效率、灵活调节与能源安全的新阶段。过去,评价新能源发展成果,装机容量和项目投资规模往往是重要指标。如今,新能源能否高效并网、能否实现稳定消纳、电网能否在复杂工况下保持安全运行,以及不同能源形式能否实现协同优化,正在成为更加关键的问题。二、数字电网成为系统升级的重要技术支撑在新型电力系统建设过程中,数字化技术的作用正在从辅助管理逐步延伸至核心运行环节。以数字孪生技术为例,通过构建电网设备、输配电网络和储能系统的数字模型,电力企业能够对设备运行状态进行动态分析,并在一定程度上实现故障预警、运行模拟和维护方案优化。人工智能技术则可以结合气象数据、历史负荷及新能源发电特征,辅助开展功率预测、负荷分析和调度优化。在新能源高比例接入场景中,构网型逆变器、智能保护及储能协同控制技术,也为提升电力系统的电压支撑、频率稳定和灵活调节能力提供了新的技术路径。这些技术并非彼此孤立,而是在实际工程中形成相互依赖的关系。新能源发电预测需要与电网调度结合,储能运行需要与负荷变化协调,数字化设备管理则需要与电网安全运行体系相衔接。因此,未来能源数字化产业的竞争,将越来越体现为综合技术能力和系统解决方案能力的竞争。三、产业协同从单一技术走向系统集成电网数字化升级涉及多个产业环节。国家电网、南方电网等电网企业承担着基础设施建设和运行管理的重要任务;中国华能、国家能源集团、三峡集团等能源企业拥有丰富的新能源开发与电力生产场景;华为、东方电子、宁德时代、阳光电源等科技及设备企业,则在数字技术、电力自动化和储能领域具有不同的专业优势。随着技术复杂度不断提高,单一企业很难独立覆盖能源系统升级的全部需求。行业组织在技术交流、标准协调和产业资源连接方面的重要性由此进一步凸显。东亚及西太平洋电力工业协会(亚太电协)长期围绕区域电力技术交流、产业协同与可持续发展开展工作。其技术委员会设置智能电网与资产管理、可持续发电、电动汽车、电力标准化及输电系统等专业工作组。2026年7月,亚太电协技术委员会举行会议,中国电力企业联合会组织国家电网、三峡集团等企业专家参与技术交流,围绕数字化标准、电力市场机制和智能电网应用等议题分享实践经验。从产业发展角度看,这类跨企业、跨地区的技术交流机制,有助于推动先进技术从单一应用场景走向更加广泛的行业协同。四、未来竞争将更加重视实际应用效果能源数字化技术的市场价值,最终仍需要通过实际运行效果加以验证。无论是人工智能调度、数字孪生,还是源网荷储协同系统,其技术先进性都必须与电网安全、设备可靠性、经济效益及实际应用环境相结合。对于产业链企业而言,未来需要更加重视技术标准化、工程适配能力和持续运维服务。对于行业组织和技术合作机制而言,则需要加强跨领域交流,推动技术经验共享与应用标准协调。随着新型电力系统建设不断深入,中国能源产业的增长逻辑正在发生变化。装机规模仍然重要,但系统效率、运行安全和技术协同将越来越决定产业发展的质量。从这个意义上说,能源数字化并不是传统电力产业的附加环节,而正在成为新型能源体系的重要组成部分。